


Riparte la Lunga Marcia del Nucleare in Italia
28-10-2026
LEGGE DELEGA 169/2026
di:
Alessandro Clerici In attesa dei decreti attuativi della legge delega 169/2026, l’autore approfondisce i principali problemi per la partenza di un nuovo nucleare in Italia e suggerisce primi passi per facilitarne il superamento e per avere costi ottimali del kWh all’utente, nel mix progressivo con le rinnovabili: con sicurezza e qualità della fornitura, rispettando l’ambiente.
In Copertina: Foto Paramount Performance and Rehab
In attesa dei decreti attuativi per la introduzione di un “nucleare sostenibile”, come dalla legge delega di Camera e Senato al Governo, mi permetto di sottolineare alcuni punti che potrebbero favorire la partenza di un nuovo nucleare in Italia, in un mix progressivo con le rinnovabili, per avere costi ottimali del kWh all’utente, con sicurezza e qualità della fornitura, rispettando l’ambiente.
L’obiettivo di base è quello di realizzare efficacemente una integrazione dinamica nel tempo di due tecnologie con differenti caratteristiche tecniche e di costi attuali e prospettati e con utilizzo di differenti energie primarie (per i dettagli rimando a “Indicazioni per un Confronto Corretto fra Rinnovabili e Nucleare. E per il Mercato Elettrico" [1]):
- le fonti rinnovabili aleatorie non programmabili (solare ed eolico) sono tecnologie ormai mature e che, a seguito anche di notevoli incentivi, hanno ridotto drasticamente il costo del MWh al sito di produzione. Occorre però tener conto della loro non programmabilità ed aleatorietà legata ai problemi atmosferici (ad esempio, per il fotovoltaico la mancanza di sole tutte le notti o con brutto tempo e con produzione di elettricità giornaliera, in Italia, notevolmente maggiore in estate rispetto all’inverno. Inoltre, hanno intrinseche problematiche tecnologiche come, ad esempio, uno scarso contributo all’inerzia e alla cosiddetta potenza di corto circuito, fattori fondamentali per evitare notevoli variazioni della frequenza e della tensione e possibili blackout locali o estesi. Richiedono quindi investimenti addizionali con costi che vanno sulle bollette dei clienti in aggiunta al prezzo della borsa elettrica. Costi che aumentano in modo esponenziale con l’aumento della quota di produzione di elettricità da rinnovabili variabili quando supera un certo valore, come dalla figura 48 del rapporto TERNA - 2025 Prospettive di Sviluppo del Sistema Energetico 2050 [2] che riporto più sotto.
- il nucleare è caratterizzato da elevati costi dell’investimento ma è programmabile e ha l’intrinseca capacità di fornire inerzia e potenza di corto circuito con la massa dei suoi gruppi rotanti turbina/alternatore, quindi, non ha bisogno di investimenti addizionali per fornire un MWh di qualità. In aggiunta, ha la possibilità di fornire calore (vedi teleriscaldamento) e, in futuro, con advanced reactors, anche calore ad alta temperatura per applicazioni hard to abate. Inoltre, con capacità di contribuire a ridurre gli investimenti in Battery Electric Storage Systems (BESS) e mercati dell’energia da fonti programmabili, necessari a compensare le più o meno prolungate non produzioni di elettricità da parte delle rinnovabili aleatorie per avverse condizioni atmosferiche. Ricordo che, al Congresso Mondiale di Grandi Reti Elettriche del 2018 a Parigi, la Germania ha riferito che per oltre 2 settimane la potenza immessa in rete dai 100 GW di fotovoltaico ed eolico collegati alla rete era stata costantemente inferiore ad 8GW evidenziando l’importanza dei cosiddetti capacity markets.
Sono state introdotte notevoli evoluzioni tecnologiche per la sicurezza e forti evoluzioni in corso sia sulle tipologie (in particolare, lo sviluppo di SMR Small Modular Reactors, con moduli di potenza fino a qualche centinaio di MW prefabbricati e con sicurezza intrinseca) e sia sulle prestazioni. In futuro, è prevista la riduzione di consumi di uranio e, in generale, di rifiuti radioattivi con gli AMR, Advanced Modular Reactors di nuova generazione IV, in fase ancora di sviluppo nel mondo occidentale, che saranno alimentati anche dai rifiuti di centrali nucleari oltre a poter produrre alte temperature rispetto ai reattori attuali ed SMR raffreddati ad acqua.
La realizzazione di eventuali grosse centrali dell’ordine dei GW avverrebbe con l’installazione sequenziale di vari moduli accelerando la produzione dei primi kWh con il primo modulo e così via con gli altri con un effetto scala creando ricavi e riduzione di oneri finanziari e tempi rispetto ai famosi costi/ritardi degli EPR da1600 MW in Europa ed AP1000 da 1250 MW in USA.
- Necessità di una comunicazione forte, intensa, corretta e semplice
Ritengo che oltre il 90 % della popolazione non capisca di cosa parliamo noi del circolo di istituzioni, associazioni ed imprese coinvolte nel settore energetico o, meglio, elettrico; baso questa considerazione sui miei colloqui quotidiani con managers e laureati di ogni tipo come primari ospedalieri e medici specialisti, con negozianti vari, con studenti universitari e amici dei miei nipoti già laureati, con parenti ed amici in genere. Ascolto esternazioni a seminari e leggo articoli, ad esempio sul problema del nucleare, fatti da personalità eminenti ma estranee al complicato sistema elettrico con produzione, trasporto e distribuzione dei kWh ai clienti .
Penso che sia necessaria una campagna di comunicazione fatta da persone credibili, addentro al problema e non legate ad interessi ideologici od economici di parte e con capacità comunicativa.
L’energia (in particolare quella elettrica che ha un tasso di crescita in continuo incremento, ora il doppio di quello dei consumi delle energie primarie) non è di destra né di sinistra ma è un fattore con approccio strategico di lunga durata e, visto che condiziona lo sviluppo di una nazione ed il livello di vita della sua popolazione, necessita di un approccio bipartisan che vada al di là di una singola legislatura.
I punti principali che vedo sottolineati dai dubbiosi o dai no-nuclear e che bisogna serenamente discutere per una condivisione, trovando una modalità concordata di comunicazione sono:
- “non vogliamo un disastro tipo Chernobyl o Fukushima”. Rimando ai vari articoli per cause ed effetti, ma sottolineo come quei gravissimi incidenti hanno portato a interventi e controlli diffusi a livello mondiale, per una sicurezza mai vista per altri impianti industriali...e che hanno comportato, per il nucleare, notevoli incrementi dei costi (edificio che deve resistere anche all’impatto di un grosso aereo; garanzia di raffreddamento del reattore in caso di emergenza, riportandolo in condizioni di sicurezza intrinseca passiva senza richiedere l'intervento umano o una fonte di energia elettrica esterna);
- il problema dei rifiuti radioattivi che non si possono rimandare alle future generazioni. Qui, con il deposito nazionale, abbiamo una strada in notevole salita ma ci sono vari approcci da concordare su tempistica a lungo termine per il nuovo nucleare e così pure sui costi futuri enfatizzati per dismantling della centrale e per il contributo al deposito finale; essi sono normalmente inclusi nel prezzo del MWh con accantonamenti annuali dall'operatore della centrale. Considerando, 60 anni di vita della centrale (e si pensa, non solo negli USA, a 80) gli accantonamenti annuali attualizzati sarebbero di un valore intorno al 10% rispetto agli altri costi di produzione del MWh, ovvero con costi preliminari e l’investimento per la costruzione con oneri finanziari al 75% circa, con combustibile intorno al 5% e con le attività di funzionamento e manutenzione, inclusa la gestione del combustibile nucleare e suoi rifiuti al 10 % [1].
- i costi del MWh del nucleare. E qui, occorre diffondere un’informazione di base corretta perché quello che conta nella valutazione delle diverse fonti è il costo del kWh all'utente finale che, per le rinnovabili, è il costo di produzione al sito (LCOE -Levelized Cost of Energy) maggiorato degli oneri di sistema menzionati nell’introduzione, con aumento più rapido dell’aumento della loro quota nella produzione nazionale quando sono superati certi valori.
Occorrono quindi seri studi di sistema, sia di tipo statico che dinamico (transitori di potenza/tensione/frequenza a seguito di eventi perturbanti), per verificare il mix ottimale nel tempo di nucleare, FER non programmabili ed altre tecnologie emergenti, per avere il minimo costo all’utente a pari sicurezza, qualità e rispetto dell'ambiente in senso lato.
- Autorità per il nucleare e la radioprotezione
Chiaramente, questo sarà uno degli argomenti principali dei decreti attuativi ed indispensabile al più presto con le sue normative per poter avere richieste di realizzazioni di centrali nucleari rispettando la sicurezza.
Oltre a definire liabilities dell'operatore della centrale (per possibili danni a terzi e per i costi da considerare dall'investitore per il fine vita con massimali e possibili interventi dello Stato come anche per il deposito geologico), le tipologie ed entità delle risorse dell’autorità dipenderanno dalle tecnologie che saranno scelte nei decreti attuativi e dalle strategie geopolitiche di collaborazione con altre autorità dalle quali adottare in Italia le tipologie della struttura e decreti prioritari (per certificazioni reattori ed impianti prevedibili).
Si dovrà scegliere se L’Autorità dovrà essere indipendente o da chi dovrà dipendere. A parte una fase iniziale, si dovrà decidere se sarà a completo carico dello stato (come in Francia) o fondamentalmente a carico (in USA per il 90%) di fornitori ed operatori di reattori/centrali nucleari, con tariffe per interventi di certificazione dei reattori, per autorizzazioni a costruzione e funzionamento e per controlli di conformità di apparecchiature e materiali.
Il team di esperti del ministero proporrà uno staffing iniziale dell’autorità e definirà il graduale ampliamento in funzione delle prevedibili richieste di certificazione e realizzazione dei reattori per evitare costi oggetto di critiche.
Ricordo, prendendo tre paesi europei con diversa entità del nucleare, quali sono i costi attuali annuali dell’Autorità ed il numero di dipendenti:
Francia: ASNR, 220 Milioni € (100% dallo stato) 2200 dipendenti,
Finlandia: STUK, 45 milioni € (51%dallo stato) 320 dipendenti,
Spagna: CSN, 47 milioni € (5% dallo stato) 40 dipendenti.
- Tecnologie da considerare
Chiaramente, si vorrà massimizzare il contenuto di forniture e servizi ed eventuali licenze alle industrie locali... A proposito del made in UE, mi chiedo spesso se l’attuale tendenza autarchica ed anticinese in ambito UE varrà anche per il nucleare, come accadde per il fotovoltaico che, per questo, registrò un iniziale aumento del costo di produzione del kWh del 20%. Per il nucleare, vorrebbe dire, oltre a no a Cina e Russia, anche un no a Sud Corea e UK, lasciandoci la sola EdF. Nota incidentale: in questi giorni i cinesi hanno annunciato l’inizio di costruzione del secondo loro reattore CAP 1000 della centrale di Bailong con entrata in servizio tra 4,5 anni e con un costo di 2250 $/kW.
Tenendo conto delle dichiarazioni di varie istituzioni in favore degli SMR, a mio parere, uno sviluppo efficace del nucleare in Italia comporta, nella scelta delle tecnologie, tre fasi nei tempi per applicazioni commerciali (che separerei da discorsi di partecipazioni a ricerche):
- inizio con SMR o, dove possibile e conveniente per gli investitori con grossi reattori, entrambi del tipo light water di Generation 3+ con sicurezza intrinseca. Se possibile, con il primo FOAK (First Of A Kind) in costruzione o in avanzato stadio di certificazione in stati tipo USA, UK, Francia con le loro autorità, con le quali instaurare a livello politico celeri collaborazioni;
- una seconda fase aprendo ad AMR (Advanced Modular Reactors) di IV generazione, quando qualificati e possibilmente con un FOAK in esercizio nel mondo occidentale;
- una ultima fase a più lungo termine (a parte auspicati breakthrough) per la fusione quando dimostrerà di essere uscita da importanti ricerche e sperimentazioni ed essere prossima ad una fase commerciale con produzione di kWh continua nel tempo e superiore ai kWh che consuma il completo impianto incluso il BOP (balance of plant) e non solo l’elemento finale tecnologico
Per ogni specifico SMR, ci vuole un effetto scala per una riduzione dei costi a livello accettabile rispetto ad un FOAK; occorre una scelta non di singolo reattore caso per caso ma di una flotta di reattori prescelti come dai chiari approcci di GE Vernova Hitachi per il loro BWRX-300 e dal comunicato di EdF relativo al reattore SMR da 400MW NUWARD il giorno seguente all’approvazione della legge delega per il ritorno del nucleare in Italia (proposta di una Joint Early Review UE che bisogna verificare per una effettiva e efficace scelta comune).
Se ogni paese che sceglie un dato SMR vorrà tutte le subforniture locali, saranno minimizzati gli effetti scala globali per la catena delle subforniture di quel particolare SMR: sarebbe utile riuscire, come UE, a presentarsi come un unico cliente con predefinite subforniture concordate su un numero ridottissimo di tipologie SMR prescelte dinamicamente nel tempo, sebbene i 27 membri abbiano interessi non sempre convergenti.
Per ridurre tempi e costi del nucleare, alcuni in UE pensano (ma alcuni lo hanno già effettuato per grossi reattori) di siglare contratti turn key a costi interessanti ben minori a quelli dimostrati ad oggi da industrie del mondo occidentale (vedi EdF e Westinghouse) e quindi con prezzi bassi del kWh fin dall’inizio per i clienti (e che durano per gli oltre 60 anni di vita del reattore); tra i contratti già operativi si possono menzionare:
- l’Ungheria con 2 reattori russi da 1200 MW, con il primo già in costruzione nella centrale nucleare di Paks (12,5 miliardi di € per la centrale con 10 miliardi finanziati dai russi e 2,5 dallo stato ungherese) e, quindi, per 5250 € /kW, ma in discussione, per ritardi di Rosatom rispetto al completamento contrattuale della centrale previsto inizialmente nel 2032.
- la Repubblica Ceca con 2 reattori Sud Coreani da 1000 MW ciascuno nella centrale nucleare di Dukovany per circa 8000 €/kW, esclusi oneri finanziari. Sono stati scartati a priori i russi e, avendo verificato costi, tempi e referenze attendibili, sono stati scartati anche i reattori EPR di EdF e gli AP 1000 Westinghouse. Il programma del contratto stretto con i coreani prevede l'inizio della costruzione intorno al 2029 e la prima produzione tra il 2036 e il 2040. Il governo della repubblica Ceca garantirà un prestito per le nuove unità, prestito che la società elettrica CEZ rimborserà in 30 anni. Lo Stato assicurerà a CEZ un reddito stabile dalla produzione di elettricità per 40 anni con un contratto per differenza.
4. Approcci interessanti in Canada, USA e Polonia per la realizzazione di specifici progetti nucleari
Developers e società che stanno investendo nello sviluppo di centrali nucleari (o, come in Ontario, Canada, che hanno già iniziato ad aprile 2026 la costruzione del primo di 4 reattori SMR GE VEROVA HITACHI da 300 MW nella centrale nucleare di Darlington) hanno realizzato una joint venture dell'investitore/operatore della centrale + il fornitore del reattore prescelto e possibilmente certificato o in via di certificazione + un grosso EPC contractor per ottimizzare in una prima fase la centrale e definirla nei dettagli con valutazione di costi e ricavi dei singoli componenti per poter poi procedere con maggior efficacia per ottenere finanziamenti e per ridurre i rischi economici e di mantenimento dei tempi. Proseguono poi con le fasi di richieste e solleciti per autorizzazioni varie e permessi e, nell’attesa del loro ottenimento, effettuano preordini per forniture che richiedono lunghi tempi e partono con lavori iniziali generali sul sito prima di quelli della colata di cemento del core del reattore, avviata immediatamente dopo i permessi di costruzione ed esercizio (in USA in un botto solo). Nell’accordo tra i partner del raggruppamento, viene definito a carico di chi sono la scelta ed il pagamento di subfornitori di servizi, di apparecchiature e di macchinari.
Per ciò che riguarda la centrale in Canada, con 4 SMR da 300 MW, a maggio 2025, il governo della provincia dell’Ontario ha approvato l’investimento proposto dalla Ontario Power Generation (OPG), onnicomprensivo di oneri finanziari e contingencies e inflazione per 6,1 miliardi di $ Canadesi (CAD) per il primo gruppo oltre ad 1,6 miliardi di CAD per infrastrutture comuni da suddividere tra i 4 gruppi; l’importo totale del progetto è stato previsto da OPG in 20,9 miliardi di CAD; il 4° gruppo è stimato a 4,1 miliardi CAD sulla base di una “learning experience “ dal primo gruppo e per effetto scala.
Tenendo conto del cambio attuale 1 CAD=0,63 €, addebitando ¼ delle spese generali di 0,4 miliardi di CAD per reattore, vale la seguente stima per i 4 gruppi:
1° reattore: 6,5 miliardi di CAD (4,1 miliardi di €, e quindi, 13700 €/kW);
2°+3° reattore: 9,9 miliardi di CAD (6.24 miliardi di €, e quindi, 10400 €/kW);
4°reattore: 4,5 miliardi di CAD (2,835 miliardi di €, e quindi, 9450 €/kW).
Il prezzo medio di produzione stimato dalla utility OPG (con crediti d'imposta federali) è pari a 100 €/MWh, considerando 65 anni di vita per l’impianto; tale valore, secondo me, può risultare solo con una discount rate molto bassa di pochi % dovuta alla sicurezza di un contratto per differenza, alle garanzie di OPG e dei suoi partners e agli investimenti per lo sviluppo di SMR del governo della provincia dell’Ontario e del governo federale (”1 billion CAD provincial via Building Ontario Fund, 2 billion CAD federal via Canada Growth Fund. Project: Darlington New Nuclear”).
Possibili sovraccosti rispetto al preventivo saranno sostenuti dalla Utility OPG con i suoi partners (GE Hitachi, l’architect/engineer AtkinsRéalis ed il contractor Aecon) e non graveranno sulle bollette dei clienti.
Il primo gruppo è programmato in servizio per il 2030 e il completamento degli altri 3 reattori è previsto nel 2035, con preventivo da ottimizzare sulla base dell’esperienza costruttiva del primo gruppo.
La OPG ha anche sottolineato che i 20,9 billion CAD del progetto ricadranno per l’80 % su industrie dell’Ontario mentre il 5% andrà negli Stati Uniti. Saranno impiegate 18000 persone delle aziende coinvolte nella fase di costruzione della centrale e 3700 persone per i 65 anni di funzionamento.
Il governo dell’Ontario sottolinea che, come primo realizzatore di SMR nel mondo occidentale e grazie all’esperienza acquisita dai vari livelli del personale delle aziende fornitrici di prodotti e servizi, avrà una importante ricaduta da attività all’estero, come già in discussione in paesi della UE ed in UK.
La IEA ritiene che, con il forte sviluppo degli investimenti nel nucleare, specie negli SMR, il puro costo di capitale senza oneri finanziari tra il 2040 e 2050 scenderà a 4500 $/kW.
Il reattore SMR GE Vernova Hitachi BWRX-300 non ha ancora ricevuto la certificazione finale dalla NRC (nuclear Regulatory Commission) in US, ma la famosa società elettrica TVA (Tennessee Valley Authority) in consorzio con GE Vernova Hitachi ed altri partners ha ottenuto, nel settembre 2026, il permesso di costruzione per la centrale di Clinch River con 4 SMR (primo permesso di costruzione di un SMR BWRX 300 in USA). La TVA è leader di un consorzio di utilities (Duke Energy ed AEP) che attendono 800 million $ dal DOE (Department of Energy)per accelerare la costruzione del primo SMR in US.
In Polonia, a seguito di un accordo intergovernativo con gli Stati Uniti, il consorzio Westinghouse/Bechtel con reattore AP 1000 ,già certificato in USA ,ha esaminato e proposto alla società elettrica statale PEJ un progetto dettagliato per 3 AP 1000 da 1250 MW ciascuno. Il 23 settembre 2026, con la società elettrica, sono stati definiti i termini di un contratto per la centrale con importo intorno a 50 miliardi di $ (13500 $/kW). La partenza della costruzione del primo reattore è prevista nel 2028 e l’entrata in servizio nel 2036. Lo stato polacco finanzierà il 30 % del progetto ed il rimanente 70% sarà effettuato da banche americane.
Uno schema simile sarebbe applicabile anche da noi? Con nostre società di Engineering & Contractor che si assumono la responsabilità di definire un consorzio con un fornitore del reattore ed altre industrie locali per effettuare proposte operative ad investitori (e, al limite, non solo in Italia) e considerando le procedure pesanti di controlli di qualità per una centrale nucleare, ben superiori a quelli di un impianto convenzionale, e prendendosi rischi di sovraccosti e ritardi come il consorzio canadese per Darlington?
5. La definizione di possibili siti per centrali nucleari in Italia. L’esempio degli USA
Le quattro centrali nucleari dismesse in Italia sono ora di proprietà Sogin (controllata dal MEF in cerca di entrate finanziarie) ed in fase di decommissioning. Fra di esse, ad esempio, Caorso avrebbe il grosso sito del reattore 2 (un BWR da circa 900 MW mai partito) dove si potrebbero infilare 3 SMR da 300 MW o 2 Rolls Royce da 470 MW o 2/3 NUWARD di EdF utilizzando la stazione a 380 KV, il collegamento al sistema di Terna e la vicinanza ai carichi previsti di data centers (che potrebbero firmare, come vari casi in USA, dei PPA che facilitano e riducono gli oneri finanziari). Per le 4 centrali chiuse a seguito del referendum del 1987, in attesa del deposito nazionale programmato in servizio per il 2039, esiste però il problema dei rifiuti radioattivi in sito e si dovrà definire se si potrà agire con un nuovo cantiere. SOGIN potrebbe dare adeguate informazioni e sicurezze per fattibili inserimenti di SMR.
L’orizzonte dei siti papabili potrebbe essere ampliato utilizzando esperti istituti nazionali esistenti ed effettuando un’ampia e dettagliata analisi come negli USA.
In sintesi, negli USA, con il supporto del DOE (Department of Energy) e dell’Oak Ridge National Laboratory (ORNL), sono stati esaminati oltre 200 siti relativi sia al parco di centrali a carbone dismesse o in dimissione fino al 2040, sia tutte le centrali nucleari in servizio e le 11 chiuse. Hanno verificato inserimenti di possibili 3 tecnologie di reattori (PWR AP 1000, SMR LIGHT WATER ed AMR); e ciò considerando sia la disponibilità o meno di acqua per raffreddamento sia situazioni geologiche e sismiche (che con le tecnologie adeguate, in Giappone, non sono un problema con terremoti di intensità ben superiori ai valori locali ed alle nostre italiane).
Tra i vantaggi di riutilizzo di siti esistenti che permettono sostanziali risparmi di tempi e costi sono menzionati nei rapporti DOE “linee di trasmissione elettrica, le sottostazioni, bacini o torri di raffreddamento, oltre a strade di accesso per trasporti pesanti ed edifici per uffici e magazzini“. In particolare, “i siti nucleari offrono in aggiunta un'opportunità eccezionale grazie alla loro storia autorizzativa, all’accettazione da parte delle comunità locali e a una forza lavoro altamente qualificata in loco”. Considerando, sulla base di pratiche USA, un raggio di emergency zones di 20 miglia per reattori AP1000, di10 miglia per LWR SMR e di 4 miglia per AMR, hanno valutato da 128 a 174 GW i potenziali incrementi di nuovo nucleare per le centrali a carbone e da 60 a 95 GW nelle attuali centrali nucleari in servizio e nelle 11 ritirate dal servizio.
6. Gli sviluppi dei consumi elettrici in Italia al 2050
È previsto un forte aumento dei 311 TWh consumati nel 2025 (che hanno visto una importazione di circa 52 TWh) in funzione di incrementi - più o meno forti - di risparmi energetici, veicoli elettrici, pompe di calore, produzioni di idrogeno e, in particolare, di richieste di centri di calcolo. Al 2050, Terna prevede da 521 (low case) a 625 TWh (high case) [2].
In entrambi i casi, si prevede che le rinnovabili abbiano una altissima quota di produzione (è stata il 41% nel 2025 includendo l’idroelettrico). Il rimanente verrebbe da cicli combinati a gas con cattura della CO2 (CCUS) e dal possibile nucleare (considerato da PNIEC - Piano Nazionale Energia e Clima e da RSE in un range da 8 GW a16 GW di capacità installata, per soddisfare dall'11 al 22% della domanda di energia prospettata).
Relativamente alla domanda in crescita e sviluppo delle rinnovabili, occorrerà considerare realistiche situazioni a fronte delle iperboliche domande di connessione di produzioni (richieste di connessione alla rete di fotovoltaico ed eolico per 311GW). Considerando anche i 100 GW di potenza prevista dai centri di calcolo per l’intelligenza artificiale rispetto al picco record della domanda in Italia (del 15 luglio 2026 con 58 GW), quali priorità deve dare TERNA per connessioni alla rete per evitare inutili costi che gravitano sui clienti per investimenti non realizzati o ritardati in attesa di permessi e finanziamenti? Potrebbe, ad esempio, chiedere il pagamento anticipato del costo di connessione alla rete, che andrebbe perso se non effettuato da promessi investitori?
7. Ci sono limiti per le rinnovabili aleatorie?
Teoricamente non ci sono limiti tecnologici alla quota di rinnovabili nella produzione di energia per alimentare la domanda ma, oltre certi valori, il costo addizionale al sistema per 1 MWh rinnovabile non programmabile aumenta esponenzialmente (Figura 48 da TERNA [2]). Infatti, oltre ai costi per l’installazione degli impianti di generazione, occorre considerare il costo del “curtailment “(taglio di produzione FER in eccesso del carico richiesto), dei sistemi di accumulo (BESS) e di altri costi aggiuntivi per dispositivi che permettono l’integrazione delle FER nel sistema evitando blackout locali o regionali o scarsa qualità della fornitura.
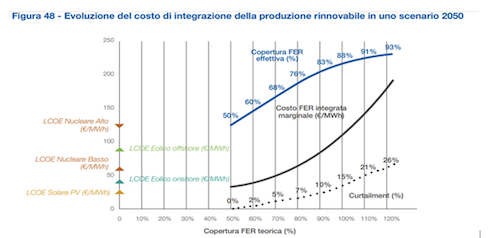
Fonte: TERNA - 2025 Prospettive di Sviluppo del Sistema Energetico 2050
L’analisi di TERNA “conferma quindi le conclusioni del PNIEC: il costo di integrazione del MWh marginale da FER cresce rapidamente e, oltre una certa soglia, le FER perdono competitività rispetto alle tecnologie programmabili a basse emissioni, in particolare il nucleare”.
In relazione alla frase “Non rientrano nel perimetro dell’analisi gli investimenti di rete, in quanto fortemente dipendenti dalla localizzazione geografica delle risorse (generazione rinnovabile, convenzionale e consumi)”, sempre di TERNA, vorrei osservare che lo sviluppo della maggioranza delle FER rinnovabili aleatorie (fotovoltaico ed eolico) è al sud d’Italia, mentre i carichi sono al centro e al nord. Occorrerebbe, dunque, aggiungere i costi addizionali di trasmissione che vanno in bolletta agli utenti. E i costi addizionali potrebbero risultare ulteriormente incrementati in base a sofisticati studi sul comportamento dinamico del sistema per verificare i transitori a seguito di guasti e perturbazioni. Ad esempio, per fulmini sulle linee o per perdite di carichi o generazione che richiederebbero, forse, in aggiunta ai condensatori sincroni ciascuno da 250 MVAR con volano previsti da TERNA, ulteriori investimenti per sopperire alla scarsa potenza di corto circuito ed inerzia fornita dalle FER aleatorie e non più fornita dalle masse rotanti di alternatori e turbine delle centrali termoelettriche alimentate da fossili che escono di servizio e che non saranno sostituite dai contributi dei BESS, trascurabili ad inerzia e potenza di corto circuito.
Ripeto che l’inerzia del sistema per uno stabile valore della frequenza e la potenza di corto circuito per evitare cadute od innalzamenti di tensione non tollerabili a seguito di guasti e perturbazioni sono essenziali per evitare possibili blackout locali o nazionali.
Considerazioni finali
- Partire al più presto con una informazione capillare a livello locale sul perché occorra affiancare a solare ed eolico soluzioni rispettose dell’ambiente come il nucleare per la riduzione delle emissioni dei fossili e per dare al cliente finale un kWh sicuro, di qualità ed ai minimi costi.
- Il confronto di differenti tecnologie non si può fermare al solo LCOE (prezzo dei MWh al sito) di produzione) trascurando i costi addizionali o evitati che una singola tecnologia comporta. Un mercato elettrico non tecnologicamente indipendente e senza strumenti per minimizzare il costo del kWh all’utente finale necessita di un approfondito esame [1].
- Per l’autorità per il nucleare, occorrerà una celere definizione ed operatività iniziale per evadere le prime richieste di certificazione/autorizzazione alla costruzione in tempi non biblici, sfruttando collaborazioni con autorità esistenti in altre nazioni. Sono da definire a livello politico l’indipendenza, i ricavi dallo stato o dagli utenti dei servizi resi, i limiti di liabilities per l’operatore della centrale, con eventuali interventi statali anche verso i depositi di residui radioattivi, fino al deposito geologico. Lo staffing, le tecnologie e l’entità del personale dovrebbero essere basati su collaborazioni con altre autorità e con un dimensionamento dinamico nel tempo in funzione delle certificazioni prevedibili a breve e della partenza delle costruzioni.
- Utilizzare un eventuale approccio, come in USA e Canada, basato su consorzi dell’investitore con il fornitore del reattore prescelto e con un valido EPC contractor al quale è richiesta una esperienza con le severe procedure e controlli del settore nucleare.
- Identificare possibili siti di centrali in dismissione o dismesse, incluse quelle nucleari, con una analisi approfondita, come effettuata in USA. Per tali siti avvantaggiati dal collegamento alla rete o per siti nuovi, si porrà in Italia il problema di diversità di limiti imposti dalle differenti Regioni per energia e salute e quindi per aree di sicurezza e per impatti generali sull’ambiente, limiti che, pur tenendo conto delle differenze locali, potrebbero ridurre i vantaggi economici di una standardizzazione a livello paese.
- Per le spropositate richieste alla rete di connessioni di rinnovabili e centri di calcolo per l’intelligenza artificiale, occorreranno considerazioni realistiche con approcci e metodologie di priorità in favore di quelle più realistiche e di interesse per la nazione e per le accettazioni locali.
La via per il nucleare non è una facile passeggiata, specie in Italia, ma con un approccio condiviso e seri studi di sistema superpartes, l’Italia potrà verificarne la quota, insieme a quella delle rinnovabili, vantaggiosa per il futuro. Per aspera ad astra!
BIBLIOGRAFIA
[1] Alessandro Clerici "Indicazioni per un Confronto Corretto fra Rinnovabili e Nucleare. E per il Mercato Elettrico." 15-07-2026 L'Astrolabio
[2] TERNA - 2025 Prospettive di Sviluppo del Sistema Energetico 2050
- Login o registrati per inviare commenti
Immaginando
Quel che c'è da sapere
di Carlotta Basili
- Regolamento metano: il Parlamento UE vota per un rinvio di tre anni
- Metano: consultazione UE sui nuovi modelli di reporting
- Rifiuti: nella revisione dell’ETS l’estensione alla termovalorizzazione
- Quote di emissione: le novità per industria, edifici e trasporti
- DL Ambiente: semplificato l’utilizzo del CSS-combustibile negli impianti industriali
- Emissioni: ISPRA stima un calo dell’1,5% nel 2026
Ultimi articoli
Social menu


L'Astrolabio
Periodico di informazione sull’energia, l’ambiente e le risorse
Testata registrata presso il Tribunale di Roma
Aut. Trib. di Roma del 22/04/1996 n. 189
Direttore Responsabile: Aurelio Candido
Redazione e Amministrazione:
Via Ippolito Nievo 62 -
00153 Roma - Tel. 06.6868289
06.6875308

l'Astrolabio © 2015
ISSN 2421-2474
l'Astrolabio è un progetto editoriale di Amici della Terra